


Phát hiện sai thuế GTGT không có nghĩa là lúc nào cũng phải lập tờ khai bổ sung cho kỳ gốc.
Từ ngày 01/07/2026, quy định mới đã phân loại khá rõ trường hợp nào phải khai bổ sung hồ sơ khai thuế và trường hợp nào chỉ cần điều chỉnh trực tiếp trên tờ khai của kỳ phát hiện sai sót.
Đây là nội dung kế toán doanh nghiệp cần đặc biệt lưu ý, bởi nếu xử lý sai phương pháp, doanh nghiệp có thể điều chỉnh sai kỳ, sai chỉ tiêu hoặc phát sinh nghĩa vụ thuế không đúng bản chất.
Bài viết dưới đây được VERION biên soạn lại theo hướng thực hành, giúp kế toán dễ xác định cách xử lý từng tình huống.
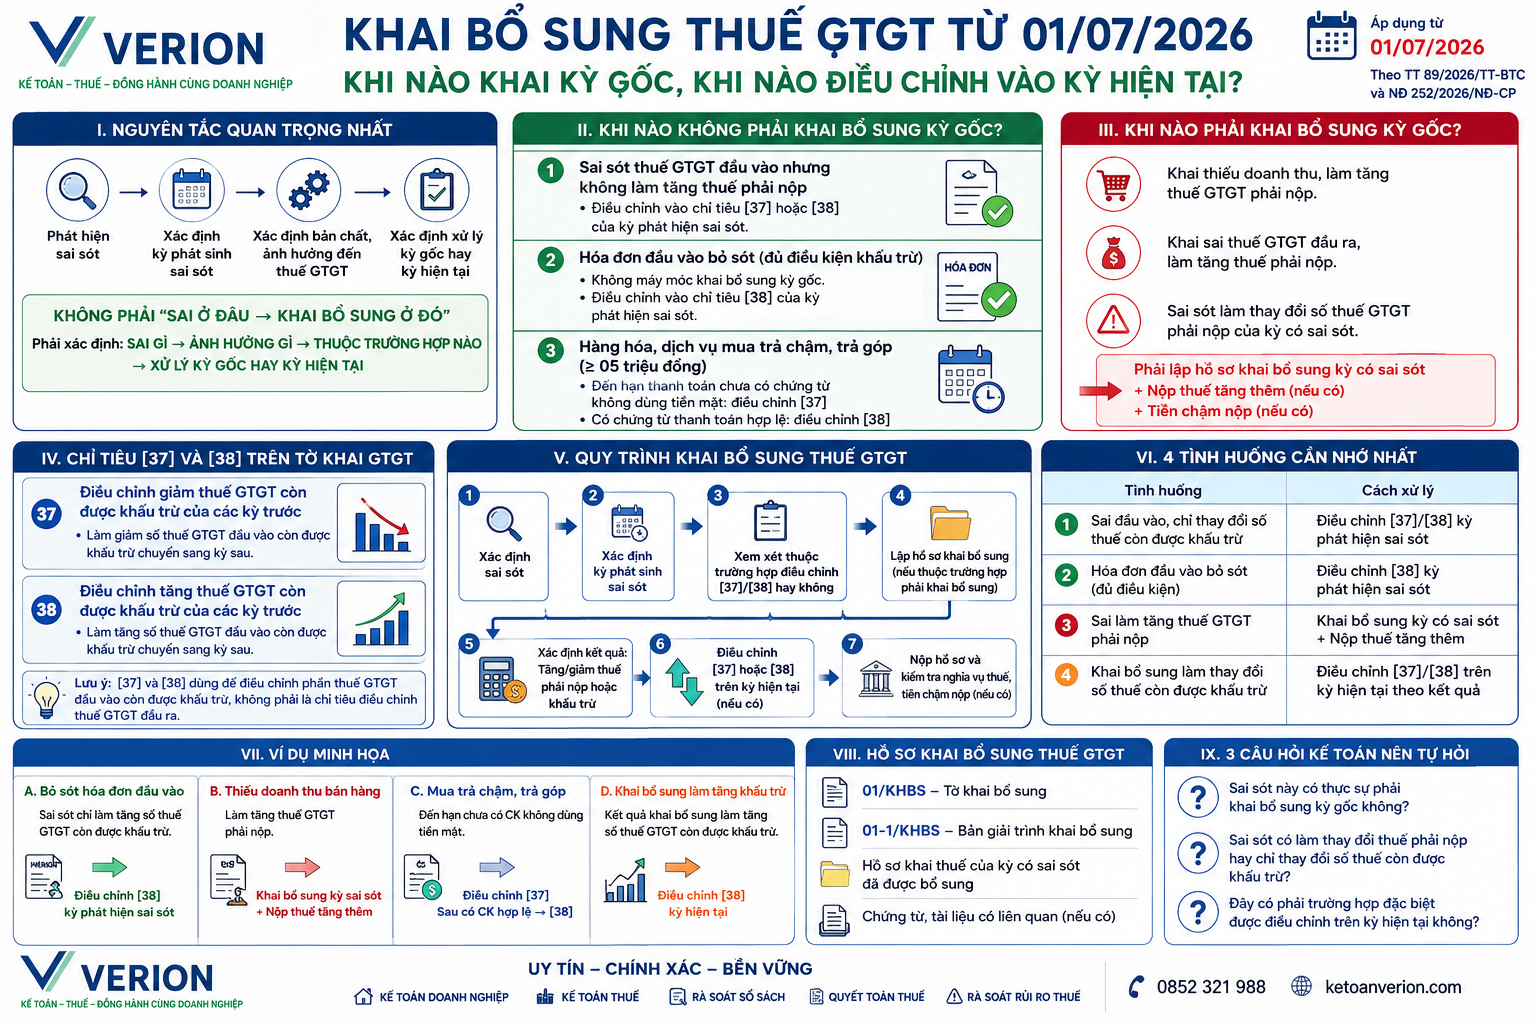
KHAI BỔ SUNG THUẾ GTGT TỪ 01/07/2026: KHI NÀO KHAI KỲ GỐC, KHI NÀO ĐIỀU CHỈNH VÀO KỲ HIỆN TẠI?
VERION | Kế toán – Thuế – Đồng hành cùng doanh nghiệp
Phát hiện sai thuế GTGT không có nghĩa là lúc nào cũng phải lập tờ khai bổ sung cho kỳ gốc.
Từ ngày 01/07/2026, quy định mới đã phân loại khá rõ trường hợp nào phải khai bổ sung hồ sơ khai thuế và trường hợp nào chỉ cần điều chỉnh trực tiếp trên tờ khai của kỳ phát hiện sai sót.
Đây là nội dung kế toán doanh nghiệp cần đặc biệt lưu ý, bởi nếu xử lý sai phương pháp, doanh nghiệp có thể điều chỉnh sai kỳ, sai chỉ tiêu hoặc phát sinh nghĩa vụ thuế không đúng bản chất.
Bài viết dưới đây được VERION biên soạn lại theo hướng thực hành, giúp kế toán dễ xác định cách xử lý từng tình huống.
I. TRƯỚC TIÊN PHẢI PHÂN BIỆT: “KHAI BỔ SUNG” VÀ “ĐIỀU CHỈNH KỲ HIỆN TẠI”
Đây là điểm quan trọng nhất.
Không phải mọi sai sót thuế GTGT đều xử lý bằng 01/KHBS.
Theo quy định áp dụng từ 01/07/2026, đối với thuế GTGT có những trường hợp doanh nghiệp:
Trường hợp 1
Phải lập hồ sơ khai bổ sung cho kỳ có sai sót.
Trường hợp 2
Không lập hồ sơ khai bổ sung kỳ gốc, mà điều chỉnh số thuế vào chỉ tiêu [37] hoặc [38] của kỳ phát hiện sai sót.
Trường hợp 3
Phải xử lý theo hồ sơ khai bổ sung và đồng thời điều chỉnh vào kỳ hiện tại.
Thông tư 89/2026/TT-BTC và Nghị định 252/2026/NĐ-CP đã quy định cụ thể cách xử lý các trường hợp này.
II. CHỈ TIÊU [37] VÀ [38] TRÊN TỜ KHAI GTGT DÙNG ĐỂ LÀM GÌ?
Trên tờ khai GTGT mẫu 01/GTGT:
[37] – Điều chỉnh giảm thuế GTGT còn được khấu trừ của các kỳ trước
Hiểu đơn giản:
Làm giảm số thuế GTGT đầu vào còn được khấu trừ chuyển sang kỳ sau.
[38] – Điều chỉnh tăng thuế GTGT còn được khấu trừ của các kỳ trước
Hiểu đơn giản:
Làm tăng số thuế GTGT đầu vào còn được khấu trừ chuyển sang kỳ sau.
Một lưu ý rất quan trọng:
[37] và [38] dùng để điều chỉnh phần thuế GTGT còn được khấu trừ, không phải là hai chỉ tiêu để tùy ý điều chỉnh thuế GTGT đầu ra.
III. KHI NÀO KHÔNG PHẢI KHAI BỔ SUNG KỲ GỐC?
1. Sai sót thuế GTGT đầu vào nhưng không làm tăng thuế phải nộp
Đây là trường hợp kế toán rất dễ nhầm.
Ví dụ:
Tháng 04/2026 doanh nghiệp có hóa đơn đầu vào, nhưng kế toán kê khai thiếu 20 triệu đồng thuế GTGT đầu vào.
Việc điều chỉnh chỉ làm:
Tăng số thuế GTGT còn được khấu trừ chuyển kỳ sau.
Không làm tăng số thuế GTGT phải nộp của kỳ phát sinh sai sót.
Trong trường hợp này, theo hướng dẫn mới, doanh nghiệp có thể điều chỉnh vào chỉ tiêu [38] của kỳ phát hiện sai sót, thay vì quay lại lập hồ sơ khai bổ sung kỳ tháng 04/2026.
Cách hiểu:
Phát hiện sai → kỳ hiện tại → [38]
IV. HÓA ĐƠN ĐẦU VÀO BỎ SÓT: ĐIỂM RẤT ĐÁNG CHÚ Ý
Đây là một trong những thay đổi mà kế toán cần cập nhật.
Giả sử:
- Hóa đơn đầu vào phát sinh tháng 05/2026;
- Doanh nghiệp chưa kê khai hóa đơn;
- Đến tháng 08/2026 mới phát hiện;
- Hóa đơn đủ điều kiện khấu trừ.
Nếu thuộc trường hợp sai sót đầu vào theo quy định mới và việc điều chỉnh không làm tăng số thuế phải nộp của kỳ phát sinh, thì:
Không lập tờ khai bổ sung tháng 05/2026.
Thay vào đó, số thuế GTGT đầu vào đủ điều kiện được khấu trừ được điều chỉnh vào chỉ tiêu [38] của kỳ phát hiện sai sót.
Đây là điểm kế toán cần đặc biệt tránh nhầm với quy trình khai bổ sung trước đây.
V. TRƯỜNG HỢP HÀNG HÓA, DỊCH VỤ MUA TRẢ CHẬM, TRẢ GÓP
Một trường hợp khác cũng không nên máy móc lập khai bổ sung.
Đối với hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị từ 05 triệu đồng trở lên, đến thời hạn thanh toán theo hợp đồng/phụ lục hợp đồng mà doanh nghiệp chưa có chứng từ thanh toán không dùng tiền mặt thì phải điều chỉnh giảm phần thuế GTGT đầu vào được khấu trừ tương ứng.
Khoản điều chỉnh này được thực hiện tại chỉ tiêu [37] của kỳ phát sinh nghĩa vụ thanh toán, không phải khai bổ sung hồ sơ khai thuế.
Sau đó doanh nghiệp có chứng từ thanh toán hợp lệ?
Doanh nghiệp có thể điều chỉnh tăng lại phần thuế GTGT đầu vào đủ điều kiện khấu trừ tại:
Chỉ tiêu [38] của kỳ có chứng từ thanh toán không dùng tiền mặt.
Sơ đồ:
Đến hạn thanh toán – chưa có chứng từ
→ [37] giảm
Sau này:
Có chứng từ thanh toán hợp lệ
→ [38] tăng
VI. KHI NÀO PHẢI KHAI BỔ SUNG KỲ GỐC?
Không nên hiểu quy định mới theo hướng:
“Tất cả sai sót đều đưa vào [37]/[38].”
Điều này không đúng.
Đối với những trường hợp thuộc diện phải khai bổ sung, doanh nghiệp vẫn phải lập hồ sơ khai bổ sung của kỳ có sai sót theo quy định.
Ví dụ điển hình:
Doanh nghiệp phát hiện kê khai thiếu doanh thu bán hàng
Giả sử:
Kỳ quý II/2026:
Thuế GTGT phải nộp đã kê khai: 200 triệu đồng.
Sau rà soát phát hiện bỏ sót doanh thu làm:
Thuế GTGT phải nộp đúng: 250 triệu đồng.
Chênh lệch:
Tăng thuế GTGT phải nộp 50 triệu đồng.
Đây không còn đơn thuần là điều chỉnh tăng số thuế GTGT đầu vào còn được khấu trừ.
Doanh nghiệp phải thực hiện khai bổ sung hồ sơ của kỳ quý II/2026, đồng thời xác định số thuế GTGT phải nộp tăng thêm và tiền chậm nộp nếu phát sinh. Quy định về các trường hợp khai bổ sung được hướng dẫn tại Điều 12 Nghị định 252/2026/NĐ-CP.
VII. KHAI BỔ SUNG XONG, CÓ PHẢI ĐƯA SỐ LIỆU VÀO KỲ HIỆN TẠI KHÔNG?
Có thể có.
Đây là điểm quan trọng trong cách xử lý mới.
Ví dụ doanh nghiệp khai bổ sung kỳ quý I/2026 và kết quả khai bổ sung làm thay đổi số thuế GTGT còn được khấu trừ chuyển kỳ sau.
Khi đó, phần điều chỉnh tương ứng được đưa vào:
- [37] nếu làm giảm số thuế còn được khấu trừ;
- [38] nếu làm tăng số thuế còn được khấu trừ;
trên tờ khai của kỳ phát hiện sai sót/ kỳ thực hiện điều chỉnh theo quy định.
Vì vậy, cần phân biệt:
01/KHBS = xử lý sai sót của kỳ có sai.
Trong khi:
[37]/[38] = phản ánh phần điều chỉnh thuế GTGT còn được khấu trừ vào kỳ hiện tại theo trường hợp pháp luật quy định.
VIII. 4 TÌNH HUỐNG CẦN NHỚ NHẤT
VERION tóm tắt thành bảng sau:
| Tình huống | Cách xử lý chính |
|---|---|
| Sai thuế đầu vào, chỉ làm thay đổi số thuế còn được khấu trừ | Có thể điều chỉnh [37]/[38] kỳ phát hiện sai |
| Hóa đơn đầu vào bỏ sót thuộc trường hợp được xử lý theo quy định mới | Không máy móc khai bổ sung kỳ gốc; xem xét [38] kỳ phát hiện |
| Khai bổ sung làm tăng thuế GTGT phải nộp | Khai bổ sung kỳ có sai sót + nộp thuế tăng thêm + tiền chậm nộp nếu có |
| Khai bổ sung làm thay đổi số thuế GTGT còn được khấu trừ | Xem kết quả khai bổ sung để điều chỉnh [37]/[38] theo quy định |
IX. HÓA ĐƠN ĐIỀU CHỈNH, HÓA ĐƠN THAY THẾ CŨNG CẦN PHÂN BIỆT
Không phải cứ nhận hóa đơn điều chỉnh hoặc hóa đơn thay thế là phải quay lại khai bổ sung kỳ gốc.
Theo hướng dẫn hiện hành, đối với một số trường hợp hóa đơn điều chỉnh, hóa đơn thay thế thuộc phạm vi quy định tại Thông tư 91/2026/TT-BTC, doanh nghiệp thực hiện kê khai điều chỉnh vào [37] hoặc [38] của kỳ nhận được hóa đơn điều chỉnh/hóa đơn thay thế, thay vì khai bổ sung hồ sơ kỳ trước.
Vì vậy, trước khi lập 01/KHBS, kế toán cần đặt câu hỏi:
“Đây là sai sót của hồ sơ khai thuế hay là trường hợp pháp luật đã có cơ chế điều chỉnh trực tiếp trên kỳ hiện tại?”
Đây là câu hỏi giúp hạn chế rất nhiều sai sót trong thực hành.
X. TRƯỜNG HỢP DỰ ÁN ĐẦU TƯ ĐÃ HOÀN THÀNH
Đây là trường hợp đặc biệt cần chú ý.
Nếu doanh nghiệp phát hiện sai sót trên tờ khai 02/GTGT sau khi dự án đầu tư đã hoàn thành và sai sót làm tăng hoặc giảm số thuế GTGT đầu vào của dự án đầu tư đã chuyển sang tờ khai 01/GTGT thì không xử lý máy móc như một tờ khai 02/GTGT thông thường.
Theo hướng dẫn mới, số thuế GTGT đầu vào của dự án đầu tư bị sai, sót được điều chỉnh vào chỉ tiêu “Điều chỉnh tăng/giảm số thuế GTGT còn được khấu trừ của các kỳ trước” trên tờ khai 01/GTGT của kỳ phát hiện sai sót.
XI. HỒ SƠ KHAI BỔ SUNG THUẾ GTGT GỒM NHỮNG GÌ?
Theo hệ thống biểu mẫu áp dụng từ 01/07/2026, hồ sơ khai bổ sung gồm:
1. Mẫu 01/KHBS
Tờ khai bổ sung
2. Mẫu 01-1/KHBS
Bản giải trình khai bổ sung
3. Hồ sơ khai thuế của kỳ có sai sót đã được bổ sung
4. Chứng từ, tài liệu có liên quan
nếu có.
Thông tư 89/2026/TT-BTC có hiệu lực từ 01/07/2026 và là một trong những căn cứ quan trọng về hồ sơ, cách thức khai bổ sung hiện nay.
XII. QUY TRÌNH KHAI BỔ SUNG THUẾ GTGT THEO VERION
VERION đề xuất kế toán doanh nghiệp thực hiện theo 7 bước:
BƯỚC 1
Xác định sai sót
Sai doanh thu?
Sai đầu vào?
Sai đầu ra?
Sai thanh toán?
Hóa đơn điều chỉnh?
Hóa đơn thay thế?
↓
BƯỚC 2
Xác định kỳ phát sinh sai sót
↓
BƯỚC 3
Kiểm tra xem có thuộc trường hợp điều chỉnh [37]/[38] hay không
↓
BƯỚC 4
Nếu thuộc diện khai bổ sung:
Lập 01/KHBS + 01-1/KHBS + tờ khai sau điều chỉnh
↓
BƯỚC 5
Xác định kết quả
- Tăng thuế phải nộp?
- Giảm thuế phải nộp?
- Tăng khấu trừ?
- Giảm khấu trừ?
↓
BƯỚC 6
Điều chỉnh [37]/[38] trên kỳ hiện tại nếu thuộc trường hợp phải điều chỉnh
↓
BƯỚC 7
Kiểm tra nghĩa vụ thuế và tiền chậm nộp
XIII. 3 CÂU HỎI KẾ TOÁN NÊN TỰ HỎI TRƯỚC KHI BẤM “KHAI BỔ SUNG”
Câu hỏi 1:
Sai sót này có thực sự phải khai bổ sung kỳ gốc không?
Không phải lúc nào cũng phải.
Câu hỏi 2:
Sai sót có làm thay đổi thuế phải nộp hay chỉ thay đổi số thuế còn được khấu trừ?
Hai trường hợp này có thể có cách xử lý khác nhau.
Câu hỏi 3:
Đây có phải trường hợp đặc biệt được điều chỉnh trên kỳ hiện tại không?
Ví dụ:
- Thuế GTGT đầu vào sai, sót;
- Hóa đơn điều chỉnh;
- Hóa đơn thay thế thuộc trường hợp quy định;
- Thanh toán trả chậm, trả góp;
- Dự án đầu tư đã hoàn thành;
- Chuyển đổi phương pháp tính thuế.
Nếu trả lời sai một trong ba câu hỏi này, toàn bộ quy trình khai bổ sung phía sau có thể bị sai.
XIV. VERION TÓM TẮT BẰNG MỘT NGUYÊN TẮC
KHÔNG PHẢI “SAI Ở ĐÂU → KHAI BỔ SUNG Ở ĐÓ”.
Phải xác định:
SAI GÌ → ẢNH HƯỞNG GÌ → THUỘC TRƯỜNG HỢP NÀO → XỬ LÝ KỲ GỐC HAY KỲ HIỆN TẠI.
Đây mới là cách tiếp cận đúng khi xử lý khai bổ sung thuế GTGT theo quy định áp dụng từ 01/07/2026.
XV. MỘT VÍ DỤ TỔNG HỢP
Doanh nghiệp phát hiện trong quá trình rà soát:
Trường hợp A
Bỏ sót hóa đơn đầu vào, việc điều chỉnh chỉ làm tăng thuế GTGT còn được khấu trừ.
→ Xem xét điều chỉnh [38] tại kỳ phát hiện sai sót, không máy móc lập KHBS kỳ gốc.
Trường hợp B
Doanh nghiệp phát hiện kê khai thiếu doanh thu bán hàng làm tăng thuế GTGT phải nộp.
→ Khai bổ sung kỳ có sai sót, nộp phần thuế tăng thêm và xử lý tiền chậm nộp nếu phát sinh.
Trường hợp C
Doanh nghiệp mua hàng trả chậm, đến hạn thanh toán nhưng chưa có chứng từ thanh toán không dùng tiền mặt.
→ Điều chỉnh giảm [37] tại kỳ đến hạn thanh toán.
Sau này có chứng từ thanh toán hợp lệ:
→ Điều chỉnh tăng [38].
Trường hợp D
Đã khai bổ sung một kỳ trước và kết quả làm tăng số thuế GTGT còn được khấu trừ chuyển kỳ sau.
→ Thực hiện điều chỉnh số tương ứng vào [38] của kỳ hiện tại theo quy định.
XVI. KẾT LUẬN
Khai bổ sung thuế GTGT từ 01/07/2026 có một điểm mà kế toán cần thay đổi trong tư duy:
Không còn có thể áp dụng một công thức duy nhất cho mọi loại sai sót.
Cùng là “phát hiện sai hóa đơn”, nhưng:
- Có trường hợp phải khai bổ sung;
- Có trường hợp điều chỉnh [37];
- Có trường hợp điều chỉnh [38];
- Có trường hợp phải xử lý cả kỳ gốc và kỳ hiện tại;
- Có trường hợp phải xử lý theo quy định riêng về hóa đơn;
- Có trường hợp liên quan đến hoàn thuế hoặc dự án đầu tư.
Do đó, xác định đúng bản chất sai sót trước khi lập hồ sơ quan trọng hơn việc chỉ biết thao tác trên phần mềm kê khai.
VERION – KẾ TOÁN ĐÚNG TỪ GỐC, THUẾ VỮNG TỪ HỒ SƠ
VERION cung cấp dịch vụ:
Kế toán doanh nghiệp | Kế toán thuế | Rà soát sổ sách | Kê khai và quyết toán thuế | Rà soát rủi ro thuế
Nếu doanh nghiệp đang có sai sót thuế GTGT của các kỳ trước, thay vì tự động lập tờ khai bổ sung, hãy rà soát:
Sai ở đâu – ảnh hưởng thế nào – có phải khai bổ sung không – điều chỉnh [37] hay [38] – có phát sinh tiền thuế và tiền chậm nộp hay không.
VERION – Uy tín | Chính xác | Bền vững
Căn cứ pháp lý
- Thông tư 89/2026/TT-BTC – Cổng Thông tin điện tử Chính phủ
- Nghị định 252/2026/NĐ-CP – Cổng Thông tin điện tử Chính phủ
- Thông tư 91/2026/TT-BTC – Cổng Thông tin điện tử Chính phủ
Lưu ý: Bài viết được VERION biên soạn theo hướng phổ biến kiến thức và thực hành nghiệp vụ. Khi xử lý một hồ sơ cụ thể cần đối chiếu toàn bộ chứng từ, kỳ kê khai và quy định pháp luật áp dụng tại thời điểm phát sinh.

