


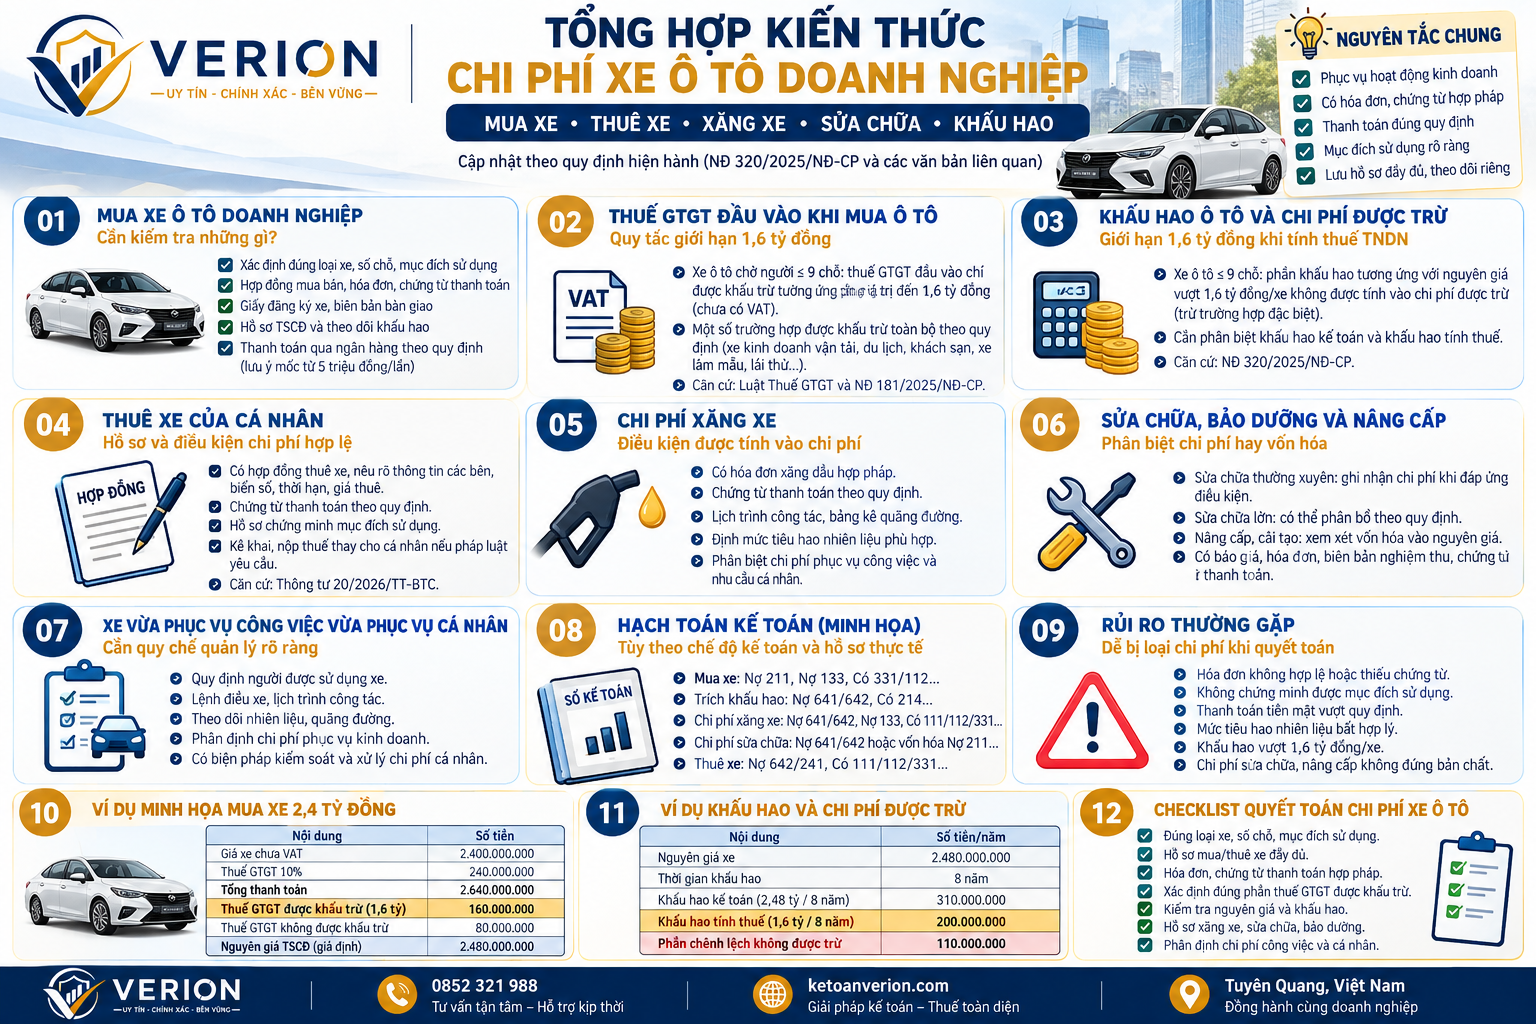
Mua xe, thuê xe, đổ xăng, sửa chữa hay khấu hao xe ô tô đều có thể phát sinh chi phí cho doanh nghiệp. Tuy nhiên, không phải cứ có hóa đơn là khoản chi được chấp nhận khi tính thuế TNDN.
Để hạn chế rủi ro khi quyết toán thuế, kế toán cần nắm rõ 5 nội dung dưới đây.
1. MUA XE Ô TÔ: LƯU Ý NGUYÊN GIÁ VÀ KHẤU HAO
Khi doanh nghiệp mua xe ô tô, cần xác định:
-
Xe có phục vụ hoạt động sản xuất, kinh doanh hay không.
-
Hồ sơ mua xe, hóa đơn và chứng từ thanh toán có đầy đủ không.
-
Thuế GTGT đầu vào được khấu trừ hay phải tính vào nguyên giá.
-
Thời gian và mức khấu hao có phù hợp quy định không.
Lưu ý: Xe ô tô chở người từ 9 chỗ ngồi trở xuống có thể thuộc diện áp dụng giới hạn khấu hao được trừ khi tính thuế TNDN. Cần xác định đúng loại xe và các trường hợp ngoại lệ.
2. THUÊ XE CÁ NHÂN: HỒ SƠ PHẢI RÕ RÀNG
Doanh nghiệp thuê xe của cá nhân cần chuẩn bị:
-
Hợp đồng thuê xe.
-
Biên bản bàn giao xe.
-
Chứng từ thanh toán tiền thuê.
-
Hồ sơ xác định nghĩa vụ thuế của cá nhân cho thuê, nếu có.
-
Tài liệu chứng minh xe phục vụ hoạt động kinh doanh.
Nếu cá nhân không xuất hóa đơn, doanh nghiệp cần xác định đúng quy định về hóa đơn và thuế áp dụng cho giao dịch thuê xe đó.
3. XĂNG XE: CÓ HÓA ĐƠN VẪN CHƯA ĐỦ
Chi phí nhiên liệu cần gắn với xe và mục đích sử dụng thực tế.
Doanh nghiệp nên có:
-
Hóa đơn mua xăng dầu.
-
Chứng từ thanh toán theo quy định.
-
Lịch trình hoặc sổ theo dõi hành trình.
-
Bảng theo dõi nhiên liệu theo từng xe.
-
Định mức tiêu hao nhiên liệu nội bộ phù hợp với thực tế.
Sai sót thường gặp: Có hóa đơn xăng dầu nhưng không chứng minh được xe nào sử dụng, đi đâu và phục vụ công việc gì.
4. SỬA CHỮA, BẢO DƯỠNG: PHÂN BIỆT CHI PHÍ VÀ NÂNG CẤP
|
Khoản chi |
Cách xử lý |
|---|---|
|
Thay dầu, bảo dưỡng định kỳ |
Thường ghi nhận chi phí khi đủ điều kiện |
|
Sửa chữa hư hỏng thông thường |
Xem xét ghi nhận chi phí hoặc phân bổ |
|
Cải tạo, nâng cấp xe |
Xem xét vốn hóa nếu đáp ứng điều kiện |
Hồ sơ nên có đề nghị sửa chữa, hợp đồng hoặc báo giá, hóa đơn, biên bản nghiệm thu và chứng từ thanh toán phù hợp.
5. XE SỬ DỤNG CHO CẢ CÔNG VIỆC VÀ CÁ NHÂN
Nếu xe vừa phục vụ công việc vừa phục vụ nhu cầu cá nhân, doanh nghiệp cần xác định rõ mục đích sử dụng và phần chi phí liên quan đến hoạt động kinh doanh.
Nên xây dựng quy chế quản lý xe, phân công người sử dụng và theo dõi hành trình để làm căn cứ giải trình.
6. CHECKLIST HỒ SƠ CHI PHÍ XE Ô TÔ
|
Khoản chi |
Hồ sơ cần kiểm tra |
|---|---|
|
Mua xe |
Hợp đồng, hóa đơn, chứng từ thanh toán, hồ sơ tài sản |
|
Thuê xe |
Hợp đồng, bàn giao xe, chứng từ thanh toán, hồ sơ thuế |
|
Xăng xe |
Hóa đơn, hành trình, bảng theo dõi nhiên liệu |
|
Sửa chữa |
Hóa đơn, nghiệm thu, chứng từ thanh toán |
|
Khấu hao |
Hồ sơ tài sản, nguyên giá, thời gian khấu hao |
7. KẾT LUẬN
Muốn chi phí xe ô tô được tính vào chi phí được trừ khi xác định thuế TNDN, doanh nghiệp cần bảo đảm khoản chi thực tế phát sinh, liên quan đến hoạt động kinh doanh, có đủ hồ sơ và đáp ứng điều kiện pháp luật.
Kế toán cần nhớ: Đúng mục đích – Đủ chứng từ – Đúng cách hạch toán – Đúng quy định thuế.
Đặc biệt, mức giới hạn 1,6 tỷ đồng/xe có thể liên quan đến khấu hao và thuế GTGT của một số loại ô tô chở người, nhưng điều kiện áp dụng không hoàn toàn giống nhau.
Đồng hành cùng doanh nghiệp trong công tác kế toán, thuế và quản trị tài chính.
🌐 Website: ketoanverion.com
📞 Hotline: 0852 321 988
Bài viết mang tính chất tham khảo. Khi áp dụng, doanh nghiệp cần đối chiếu quy định pháp luật có hiệu lực tại thời điểm phát sinh giao dịch.

